Dochód z pracy, działalności gospodarczej, najmu czy sprzedaży inwestycji może być opodatkowany na zupełnie różnych zasadach. W tym artykule wyjaśniam, czym jest podatek dochodowy, kto rozlicza PIT lub CIT, jak obliczyć daninę w 2026 roku i kiedy wybór formy opodatkowania zaczyna realnie wpływać na wynik finansowy.
Najważniejsze zasady zależą od źródła dochodu i statusu podatnika
- PIT dotyczy przede wszystkim osób fizycznych, a CIT osób prawnych i wybranych spółek.
- Przy skali podatkowej obowiązują stawki 12% i 32%, a kwota wolna wynosi 30 000 zł.
- Przedsiębiorca może wybrać między skalą, podatkiem liniowym i ryczałtem, ale każda forma inaczej traktuje koszty i ulgi.
- W CIT podstawowa stawka to 19%, natomiast stawka 9% wymaga spełnienia dodatkowych warunków.
- Roczne zeznanie PIT za 2025 rok trzeba złożyć do 30 kwietnia 2026 roku.
Co dokładnie podlega opodatkowaniu
Najprościej mówiąc, podatek obciąża dochód, czyli zwykle różnicę między przychodem a kosztami jego uzyskania. Wzór wygląda tak: dochód = przychód - koszty. Dopiero od tak ustalonej kwoty, pomniejszonej czasem o dopuszczalne odliczenia, liczy się należność wobec fiskusa.
To rozróżnienie ma duże znaczenie. Pracownik otrzymuje wynagrodzenie, przedsiębiorca rozliczający się na zasadach ogólnych pomniejsza przychód o koszty, a osoba na ryczałcie płaci od przychodu bez odliczania większości wydatków. Ten sam obrót może więc prowadzić do zupełnie innego wyniku podatkowego.
Do najczęstszych źródeł przychodów należą:
- umowa o pracę, umowa zlecenia i umowa o dzieło,
- działalność gospodarcza,
- emerytura i renta,
- najem prywatny,
- sprzedaż nieruchomości, papierów wartościowych i walut wirtualnych,
- prawa autorskie oraz inne prawa majątkowe.
Nie wszystkie dochody łączy się w jednym rozliczeniu. Przykładowo dochód z pracy rozliczany według skali nie zawsze można połączyć z przychodem objętym ryczałtem. Zanim zacznę liczyć należność, zawsze ustalam najpierw źródło przychodu, rezydencję podatkową i właściwy formularz.
PIT czy CIT czyli kto płaci daninę
PIT dotyczy osób fizycznych. Obejmuje zarówno pracowników, emerytów, osoby wynajmujące mieszkanie, jak i przedsiębiorców prowadzących jednoosobową działalność. W przypadku działalności gospodarczej forma rozliczenia może być wybrana przez podatnika, ale ograniczają ją rodzaj usług, poziom przychodów oraz wcześniejsze decyzje.
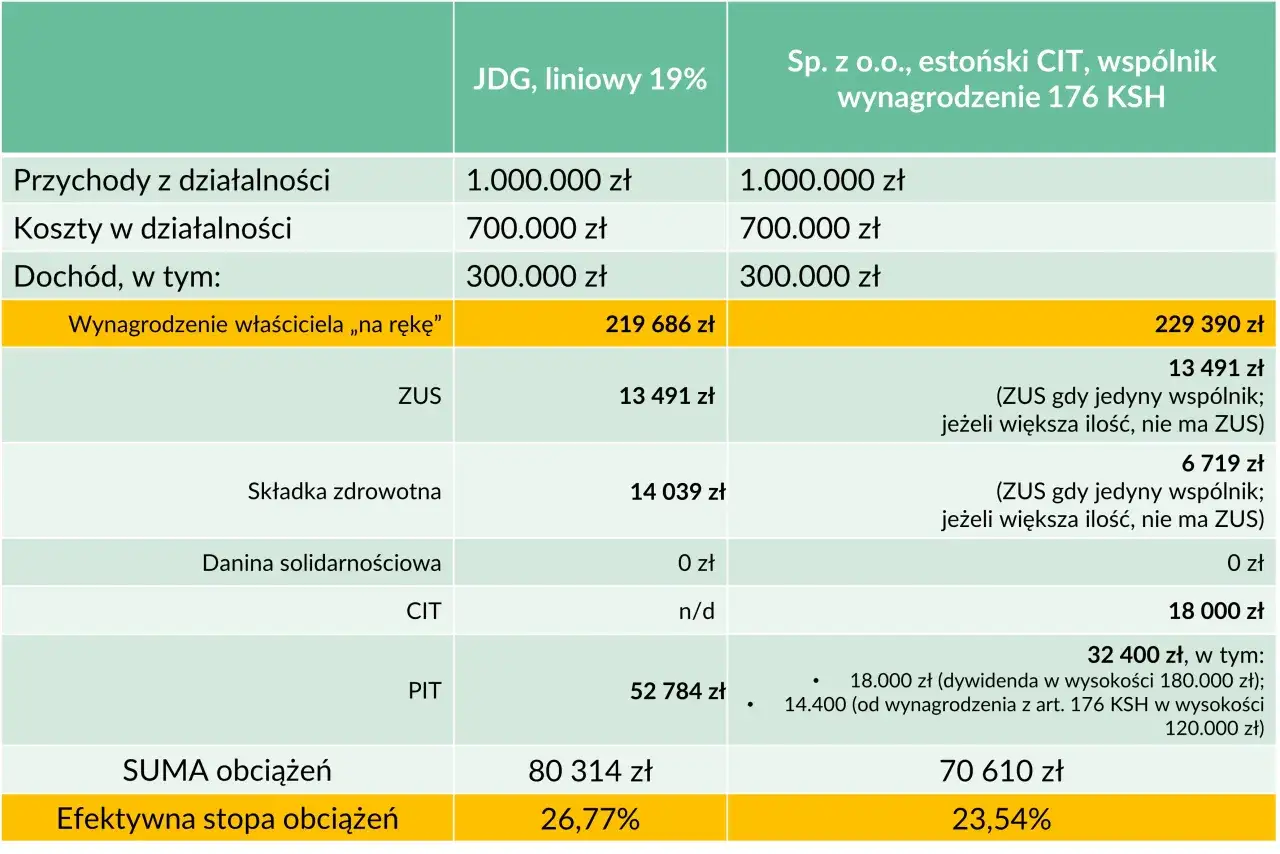
CIT płacą przede wszystkim osoby prawne, spółki kapitałowe, podatkowe grupy kapitałowe oraz niektóre spółki osobowe. Spółka z ograniczoną odpowiedzialnością rozlicza zatem własny wynik w CIT, a wypłata zysku wspólnikowi może później powodować osobne opodatkowanie dywidendy. To jeden z powodów, dla których sama stawka CIT nie pokazuje jeszcze pełnego obciążenia właściciela.
| Podatek | Typowy podatnik | Co jest podstawą obliczenia |
|---|---|---|
| PIT | Osoba fizyczna, w tym przedsiębiorca | Dochód albo przychód, zależnie od formy |
| CIT | Spółka kapitałowa, osoba prawna, wybrane spółki osobowe | Dochód podatkowy spółki |
| Ryczałt | Osoba fizyczna spełniająca warunki ustawowe | Przychód bez większości kosztów |
W praktyce największy błąd polega na porównywaniu wyłącznie stawek. 19% od dochodu może być korzystniejsze niż 8,5% od przychodu, jeżeli przedsiębiorca ponosi wysokie koszty zakupu towarów, podwykonawców, samochodu lub specjalistycznego sprzętu.
Jakie stawki obowiązują w 2026 roku
Skala podatkowa
Przy opodatkowaniu według skali podatek wynosi 12% do 120 000 zł podstawy, pomniejszone o kwotę zmniejszającą podatek w wysokości 3600 zł. Nadwyżka ponad 120 000 zł jest opodatkowana stawką 32%. Kwota wolna od podatku wynosi 30 000 zł, ale jest wspólna dla wszystkich dochodów rozliczanych według skali.
| Podstawa obliczenia podatku | Stawka |
|---|---|
| Do 120 000 zł | 12% minus 3600 zł |
| Powyżej 120 000 zł | 10 800 zł plus 32% nadwyżki ponad 120 000 zł |
Przykładowo przy dochodzie 100 000 zł, bez innych odliczeń, podatek według skali wyniesie orientacyjnie 8400 zł. To uproszczenie, bo rzeczywiste rozliczenie może uwzględniać koszty pracownicze, składki, ulgi i inne źródła dochodu.
Podatek liniowy
Podatek liniowy wynosi 19% dochodu, niezależnie od jego wysokości. Często interesuje osoby prowadzące działalność z wysokim dochodem i niewielkimi preferencjami rodzinnymi, ale nie daje kwoty wolnej ani możliwości wspólnego rozliczenia z małżonkiem na zasadach właściwych dla skali.
Przy dochodzie 200 000 zł sam podatek liniowy wyniósłby 38 000 zł przed uwzględnieniem dopuszczalnych odliczeń i składki zdrowotnej. Taki rachunek ma sens dopiero po zestawieniu go ze skalą, kosztami oraz sytuacją rodzinną. Sama liczba 19% bywa kusząca, lecz nie zawsze prowadzi do najniższego obciążenia.
Przeczytaj również: Spłata długu u komornika - Jak obniżyć koszty i zamknąć sprawę?
Ryczałt od przychodów ewidencjonowanych
Ryczałt opiera się na przychodzie, a stawka zależy od rodzaju wykonywanej działalności. Występują między innymi stawki 2%, 3%, 5,5%, 8,5%, 12%, 12,5%, 14%, 15% i 17%. Nie można wybrać stawki dowolnie, ponieważ decyduje faktyczny przedmiot usługi oraz właściwa klasyfikacja.
Przy najmie prywatnym stawka wynosi 8,5% do 100 000 zł przychodu i 12,5% od nadwyżki. Jeżeli ktoś uzyska 120 000 zł przychodu, podatek wyniesie 8500 zł od pierwszych 100 000 zł oraz 2500 zł od pozostałych 20 000 zł, razem 11 000 zł. Nie uwzględnia to jednak kosztów, których na ryczałcie co do zasady nie odlicza się tak jak przy skali.
Jak wybrać formę opodatkowania działalności
Ja zaczynam od trzech liczb: rocznego przychodu, realnych kosztów i przewidywanego dochodu. Dopiero potem sprawdzam ulgi, składkę zdrowotną, możliwość wspólnego rozliczenia i ograniczenia dotyczące konkretnej branży.
| Forma | Największa zaleta | Główne ograniczenie | Dla kogo często pasuje |
|---|---|---|---|
| Skala | Kwota wolna, ulgi i wspólne rozliczenie | Stawka 32% po przekroczeniu progu | Osoby z umiarkowanym dochodem lub rodziną na utrzymaniu |
| Liniowy | Stałe 19% od dochodu | Ograniczone preferencje osobiste | Przedsiębiorcy z wysokim dochodem i dużymi kosztami |
| Ryczałt | Proste rozliczenie i niska stawka w wybranych branżach | Podatek od przychodu, nie od zysku | Usługi o wysokiej marży i niewielkich kosztach |
O wyborze lub zmianie formy trzeba pamiętać w terminie ustawowym. Przy rozpoczęciu działalności oświadczenie składa się co do zasady do 20. dnia miesiąca po miesiącu uzyskania pierwszego przychodu, a jeśli pierwszy przychód pojawi się w grudniu, termin przypada na koniec roku.
Nie zmieniałbym formy tylko dlatego, że znajomy płaci niższy podatek. Dwie firmy o takim samym przychodzie mogą mieć zupełnie inną rentowność, a źle dobrany ryczałt potrafi szybko stać się droższy od skali. Szczególnie ostrożnie podchodzę do działalności handlowej i produkcyjnej, gdzie koszty są zwykle istotną częścią obrotu.
Jak obliczyć należność i rozliczyć ją w terminie
Bezpieczny schemat wygląda następująco:
- Ustalam wszystkie źródła przychodu i okres, którego dotyczy rozliczenie.
- Rozdzielam przychód od dochodu i sprawdzam, które wydatki są kosztem.
- Pomniejszam podstawę o dopuszczalne składki, ulgi i odliczenia.
- Stosuję właściwą stawkę oraz uwzględniam wcześniej wpłacone zaliczki.
- Składam zeznanie i dopłacam różnicę albo czekam na zwrot.
Przy działalności zaliczki miesięczne wpłaca się zwykle do 20. dnia następnego miesiąca. Roczne zeznanie PIT za 2025 rok należy złożyć do 30 kwietnia 2026 roku. W przypadku CIT termin rocznego zeznania przypada co do zasady na koniec trzeciego miesiąca po zakończeniu roku podatkowego, więc przy roku kalendarzowym za 2025 rok będzie to 31 marca 2026 roku.
Pracownik najczęściej nie wykonuje samodzielnie obliczeń miesięcznych, ponieważ zaliczki pobiera płatnik. Mimo to warto sprawdzić zeznanie roczne, zwłaszcza gdy w ciągu roku zmienił pracodawcę, uzyskiwał dochody z kilku źródeł albo korzysta z ulg.
Najczęściej pomijane preferencje to wspólne rozliczenie małżonków, ulga na dziecko, ulga na Internet, IKZE, darowizny i ulga termomodernizacyjna. Każda z nich ma odrębne warunki, dlatego nie wpisuję odliczenia wyłącznie na podstawie samego wydatku. Liczy się także dokumentacja i limit.
Co zmienia CIT dla spółek i większych firm
Podstawowa stawka CIT wynosi 19% dochodu. Stawka 9% może dotyczyć małych podatników oraz podmiotów rozpoczynających działalność, ale wyłącznie po spełnieniu ustawowych warunków i zasadniczo dla dochodów innych niż zyski kapitałowe.
W 2026 roku limit przychodów w roku podatkowym pozwalający korzystać ze stawki 9% wynosi 8 431 000 zł przy roku kalendarzowym. Dla statusu małego podatnika liczy się limit przychodów ze sprzedaży z VAT z poprzedniego roku, który w 2026 roku wynosi 8 517 000 zł. Są to limity techniczne, a nie automatyczne prawo do niższej stawki.
Spółka musi dodatkowo prowadzić księgi rachunkowe, rozpoznawać koszty według reguł CIT i pilnować dokumentacji transakcji z podmiotami powiązanymi. Przy wypłacie dywidendy pojawia się kolejne opodatkowanie, dlatego analizę obciążenia prowadzę na poziomie spółki i wspólnika łącznie.
W szczególnych sytuacjach znaczenie mogą mieć także IP Box ze stawką 5%, estoński CIT, podatek minimalny, ceny transferowe albo podatek u źródła. Nie traktowałbym ich jako prostych sposobów na obniżenie daniny. Każde z tych rozwiązań wymaga spełnienia konkretnych warunków i dobrej ewidencji.
Błędy, które najczęściej podnoszą koszt rozliczenia
Pierwszy błąd to mylenie przychodu z dochodem. Przy skali i podatku liniowym koszty mogą znacząco obniżyć podstawę, natomiast przy ryczałcie wysoki koszt nie zmniejsza automatycznie podatku. Zanim wybiorę formę, liczę marżę, a nie sam obrót.
Drugi problem to wrzucanie do kosztów wydatków bez związku z działalnością albo bez prawidłowego dowodu. Fiskus może zakwestionować nie tylko sam wydatek, lecz także jego proporcję, na przykład przy samochodzie używanym prywatnie i firmowo.
Trzeci błąd wiąże się z terminami. Spóźniona zaliczka, brak zeznania lub nieopłacona różnica mogą oznaczać odsetki za zwłokę, a czasem także konsekwencje karnoskarbowe. Samo wysłanie deklaracji nie zastępuje zapłaty podatku.
W praktyce najbardziej pomaga prosta kontrola raz w miesiącu. Sprawdzam przychody, koszty, dokumenty, składki i saldo podatku. Dzięki temu roczne rozliczenie nie staje się nagłym rachunkiem, którego wysokość zaskakuje dopiero w kwietniu.
Jak podejść do rozliczenia, żeby nie płacić za drogie pomyłki
Najpierw trzeba ustalić, czy mowa o osobie fizycznej, przedsiębiorcy czy spółce. Później należy policzyć nie tylko stawkę, lecz także koszty, składkę zdrowotną, ulgi, sposób wypłaty pieniędzy i obowiązki ewidencyjne.
Przy prostym etacie wystarczy zwykle poprawnie zweryfikowane zeznanie i dokumenty do ulg. Przy działalności gospodarczej lub spółce sensowna jest symulacja kilku wariantów, szczególnie przed rozpoczęciem nowego roku podatkowego, zmianą formy prawnej albo większą inwestycją.
Przepisy podatkowe zmieniają się często, a limity są aktualizowane. Dlatego przy nietypowej transakcji, restrukturyzacji, sprzedaży nieruchomości lub rozliczeniach międzynarodowych sprawdzam aktualny stan prawny i dokumentuję przyjęte założenia, zamiast opierać decyzję na zeszłorocznym kalkulatorze.
Dobrze ustawione rozliczenie nie polega na szukaniu najniższej stawki za wszelką cenę. Chodzi o rozwiązanie, które jest zgodne z prawem, przewidywalne i dopasowane do rzeczywistego modelu zarabiania. Taka analiza zwykle oszczędza więcej niż późniejsze poprawianie błędnej deklaracji.