Gdy faktury zaczynają krążyć między e-mailem, programem księgowym i biurem rachunkowym, łatwo stracić kontrolę nad tym, który dokument jest właściwy. KSeF porządkuje ten obieg, ale zmienia też moment wystawienia i otrzymania faktury, sposób nadawania uprawnień oraz codzienną pracę z dokumentami. Wyjaśniam, czym jest Krajowy System e-Faktur, kogo obejmuje w 2026 roku i jak przygotować firmę bez niepotrzebnego chaosu.
KSeF przenosi fakturowanie do jednego państwowego systemu
- KSeF służy do wystawiania, przesyłania, odbierania i przechowywania faktur ustrukturyzowanych.
- Od 1 lutego 2026 roku obowiązek objął największych podatników, a od 1 kwietnia pozostałych przedsiębiorców.
- Faktura w systemie ma format XML i otrzymuje indywidualny numer KSeF.
- Dokumenty są przechowywane w systemie przez 10 lat, licząc od końca roku wystawienia.
- Faktury dla konsumentów, czyli w relacji B2C, nadal nie muszą być wystawiane przez KSeF.
KSeF to nie zwykły e-mail z fakturą
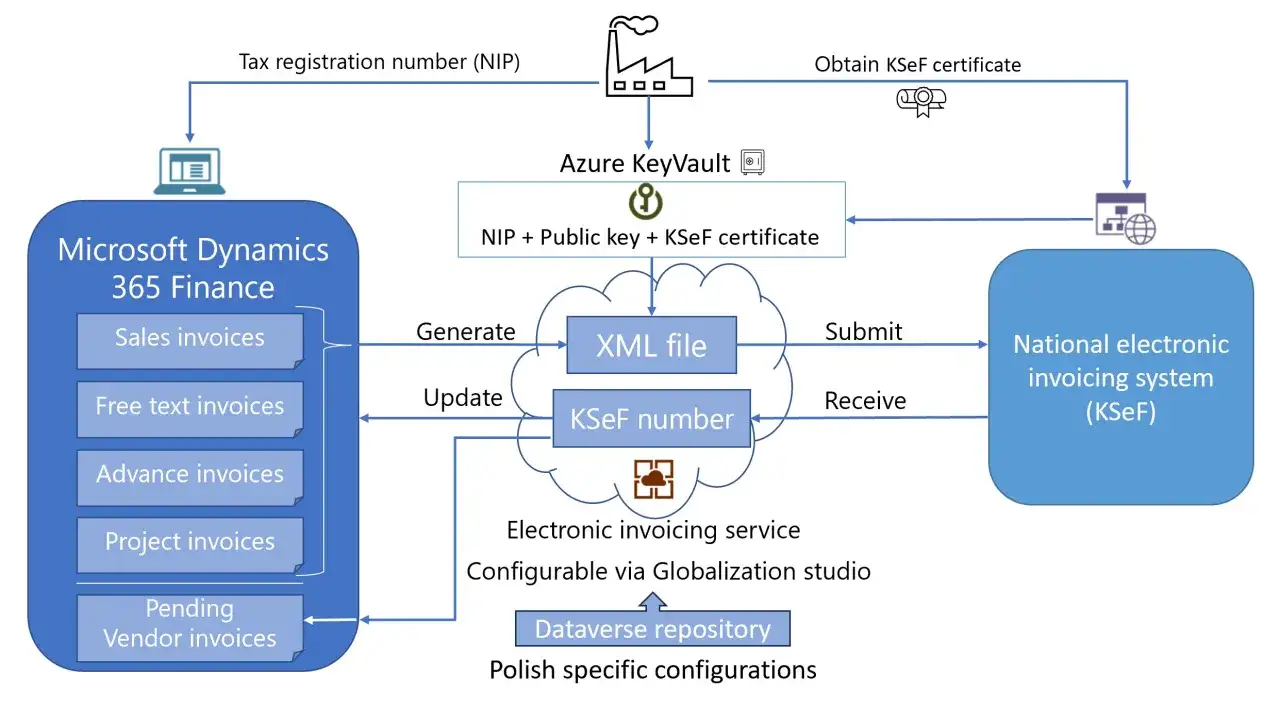
KSeF, czyli Krajowy System e-Faktur, jest centralnym systemem służącym do wystawiania, przekazywania, odbierania i przechowywania faktur. Dokument trafia do systemu w określonym formacie elektronicznym, a po jego przyjęciu otrzymuje unikalny numer KSeF.
Najważniejsza różnica polega na tym, że faktura ustrukturyzowana nie jest po prostu plikiem PDF wysłanym mailem. Ma postać pliku XML zgodnego ze strukturą FA(3), dzięki czemu dane mogą być automatycznie odczytywane przez program księgowy. PDF może być jedynie wizualizacją dokumentu przeznaczoną do odczytu przez człowieka.
W praktyce sprzedawca przesyła fakturę do systemu, a nabywca będący podatnikiem może ją tam odebrać. Nie trzeba więc ustalać, czy dokument wysłany na konkretny adres e-mail dotarł i czy księgowość pracuje na jego najnowszej wersji. Numer KSeF potwierdza identyfikację faktury w systemie, a data przydzielenia tego numeru co do zasady wyznacza moment jej otrzymania przez nabywcę.
Nie oznacza to jednak, że KSeF zastępuje cały system księgowy. To przede wszystkim państwowy kanał obiegu faktur. Firma nadal potrzebuje zasad obiegu dokumentów, kontroli merytorycznej, akceptacji kosztów i prawidłowego ujęcia faktur w ewidencji VAT.
Kogo obejmuje obowiązek i od kiedy
Obowiązek wystawiania faktur w KSeF został rozłożony na etapy. Dla ustalenia terminu znaczenie ma między innymi wartość sprzedaży wraz z podatkiem osiągnięta w 2024 roku.
| Termin | Kogo dotyczy | Co to oznacza |
|---|---|---|
| 1 lutego 2026 r. | Podatnicy, których sprzedaż brutto w 2024 r. przekroczyła 200 mln zł | Obowiązek wystawiania faktur w KSeF |
| 1 kwietnia 2026 r. | Pozostali podatnicy objęci obowiązkiem | Fakturowanie B2B co do zasady przez KSeF |
| Do 31 grudnia 2026 r. | Podatnicy, u których miesięczna wartość sprzedaży dokumentowanej fakturami nie przekracza 10 000 zł brutto | Możliwość wystawiania takich faktur poza KSeF |
Limit 10 000 zł dotyczy sprzedaży dokumentowanej fakturami, które co do zasady powinny trafić do systemu. Nie jest to uniwersalne zwolnienie dla każdej małej firmy. Jeżeli przedsiębiorca przekroczy limit, powinien sprawdzić, od kiedy powstaje obowiązek stosowania KSeF.
System dotyczy głównie faktur w relacji B2B, czyli między podatnikami. Faktury wystawiane osobom prywatnym nieprowadzącym działalności gospodarczej pozostają poza obowiązkowym KSeF. Sprzedawca może wystawić fakturę konsumentowi w systemie dobrowolnie, ale musi uzgodnić z nim sposób jej przekazania.
Do KSeF nie trafiają także wszystkie dokumenty związane ze sprzedażą. Proforma nie jest fakturą, więc nie podlega obowiązkowemu wystawieniu w systemie. KSeF nie służy również do obsługi zamówień ani samych paragonów fiskalnych. Do końca 2026 roku utrzymano też możliwość wystawiania faktur za pomocą kas rejestrujących, w tym paragonów z NIP do 450 zł.
Jak wygląda wystawienie i odbiór faktury
Przedsiębiorca może korzystać z programu finansowo-księgowego zintegrowanego z KSeF albo z bezpłatnych narzędzi udostępnianych przez administrację skarbową. Dostępne są między innymi aplikacja podatnika, aplikacja mobilna oraz rozwiązania powiązane z e-Urzędem Skarbowym.
Typowy obieg wygląda następująco:
- Firma wystawia fakturę w swoim programie lub aplikacji.
- Dokument jest przekształcany do wymaganej struktury XML.
- Faktura trafia do KSeF i przechodzi weryfikację techniczną.
- Po przyjęciu system nadaje jej numer KSeF.
- Nabywca może pobrać dokument ze swojego konta lub systemu księgowego.
Jeśli plik nie spełnia wymogów struktury, system może go odrzucić. Dlatego błędny dokument nie zawsze da się poprawić zwykłą korektą. Czasem trzeba usunąć przyczynę błędu i wysłać fakturę ponownie. Sam zapis faktury w programie księgowym nie oznacza jeszcze, że została przyjęta przez KSeF.
Duże znaczenie mają uprawnienia. Właściciel firmy może nadać dostęp pracownikowi, księgowej albo biuru rachunkowemu, ale powinien określić, czy dana osoba może tylko przeglądać faktury, czy również je wystawiać i zarządzać kolejnymi użytkownikami. W mojej ocenie właśnie ten etap bywa niedoceniany, choć niewłaściwie ustawione uprawnienia mogą powodować zarówno przestoje, jak i problemy z bezpieczeństwem danych.
Faktury ustrukturyzowane są przechowywane w KSeF przez 10 lat od końca roku, w którym je wystawiono. Nie oznacza to jednak, że można całkowicie zrezygnować z własnego archiwum. Kopie robocze, dokumenty dodatkowe, umowy i potwierdzenia wykonania usługi nadal mogą być potrzebne przy kontroli, sporze z kontrahentem albo analizie rentowności projektu.
Co KSeF zmienia w codziennej pracy firmy
Najbardziej odczuwalna zmiana dotyczy faktur zakupowych. Przedsiębiorca nie powinien czekać, aż kontrahent prześle dokument na właściwą skrzynkę. Faktura pojawi się w systemie, a jej data otrzymania może wpływać na termin księgowania i rozliczenia podatku naliczonego.
Dla sprzedaży oznacza to konieczność sprawdzenia, czy program poprawnie wysyła dokumenty i odbiera potwierdzenia. Trzeba też ustalić, kto monitoruje faktury odrzucone przez system, kto obsługuje korekty i jak pracownicy reagują na niedostępność KSeF. Największe ryzyko nie leży w samym wystawieniu faktury, lecz w braku procedury na sytuacje nietypowe.
| Obszar | Możliwa korzyść | Ryzyko lub obowiązek |
|---|---|---|
| Obieg dokumentów | Mniej ręcznego przesyłania i przepisywania danych | Konieczność monitorowania statusu wysyłki |
| Archiwizacja | Dostęp do faktur w jednym systemie przez 10 lat | Potrzeba kontroli uprawnień i dokumentów dodatkowych |
| Księgowość | Łatwiejszy import danych do ewidencji VAT | Błędy w strukturze XML mogą zatrzymać dokument |
| Kontrola podatkowa | Jednolity format i łatwiejsze wyszukiwanie faktur | Większa przejrzystość obrotu dla administracji skarbowej |
KSeF nie usuwa potrzeby weryfikacji faktury. Nadal trzeba sprawdzić kontrahenta, kwoty, stawkę VAT, rachunek bankowy i związek wydatku z działalnością. Automatyzacja przyspiesza pracę, ale nie zastępuje odpowiedzialności za decyzję księgową.
Co zrobić, gdy KSeF nie działa
Przepisy przewidują tryb online oraz kilka wariantów trybu offline. Tryb offline24 można wykorzystać na przykład przy problemach z internetem albo z przyczyn biznesowych. Faktura jest wtedy przygotowywana poza systemem, a później trzeba ją przesłać do KSeF w ustawowym terminie.
Inne zasady dotyczą planowanej niedostępności systemu, prac serwisowych i awarii ogłoszonej przez administrację. W zależności od trybu mogą zmieniać się terminy dosłania dokumentu, sposób przekazania go nabywcy oraz obowiązek użycia kodów QR. Zwykłe zapisanie faktury jako PDF nie jest bezpiecznym zamiennikiem procedury offline.
Dlatego firma powinna wcześniej ustalić:
- kto może wystawić fakturę poza systemem,
- jak oznaczyć dokument i wygenerować wymagany kod,
- kto odpowiada za późniejsze przesłanie faktury do KSeF,
- gdzie przechowywane są dokumenty wystawione w trybie szczególnym.
W 2026 roku nie będą nakładane sankcje za błędy popełnione podczas korzystania z KSeF, ale nie warto traktować tego jako zachęty do odkładania wdrożenia. Problemy z fakturami mogą nadal wpływać na płynność, uzgodnienia z kontrahentami i pracę księgowości. Brak kary nie oznacza braku kosztu organizacyjnego.
Najrozsądniejszy pierwszy krok po zrozumieniu KSeF
Jeżeli firma jeszcze nie uporządkowała procesu, najlepiej zacząć od sprawdzenia programu do fakturowania, danych osób uprawnionych i sposobu odbierania faktur zakupowych. Dopiero później warto decydować, czy potrzebna jest rozbudowana integracja, czy wystarczy bezpłatne narzędzie administracji skarbowej.
Najkrócej mówiąc, KSeF jest nie tylko nowym miejscem do wysyłania faktur, ale zmianą całego obiegu dokumentów. Dobrze przygotowana firma potraktuje go jako okazję do ograniczenia ręcznej pracy, lecz zachowa własne procedury kontroli, archiwizacji i reagowania na błędy.