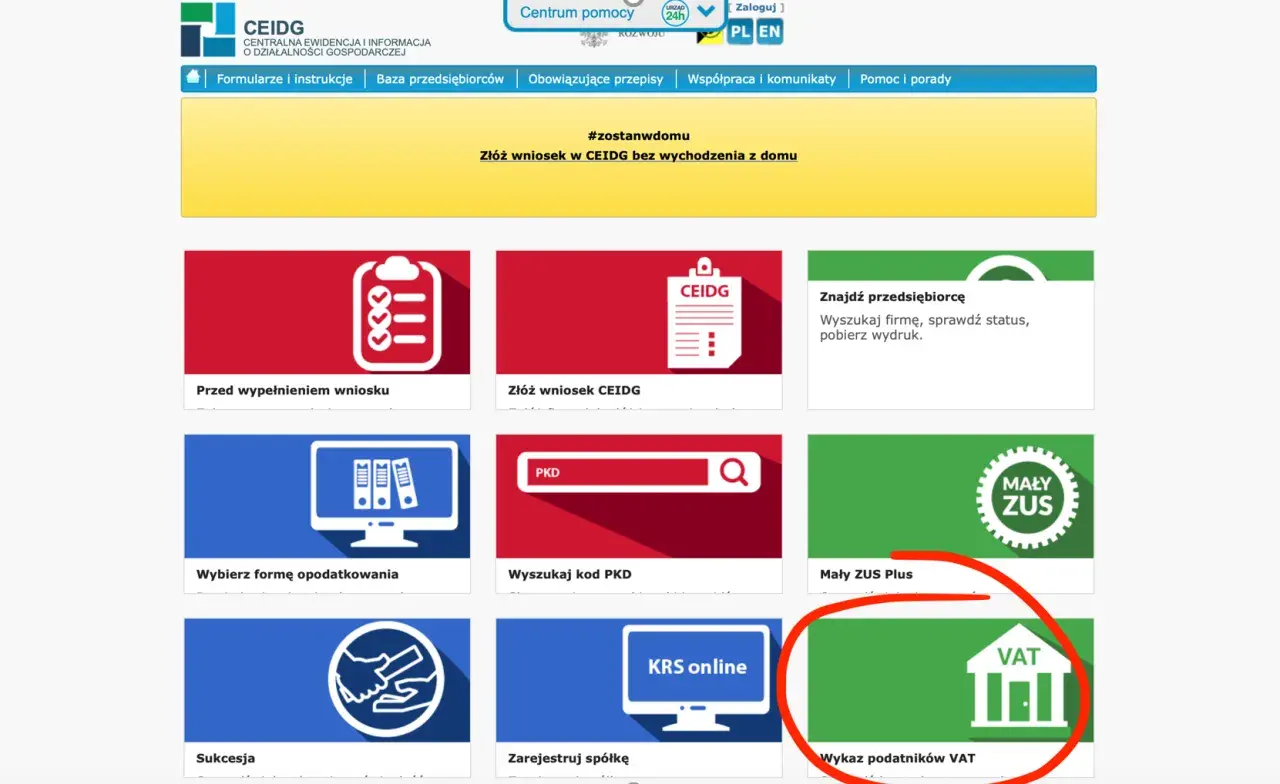
Przelew za dużą fakturę może stać się problemem podatkowym, jeśli pieniądze trafią na rachunek niewidoczny w urzędowym wykazie. Potocznie nazywa się go białą listą, ale w praktyce chodzi przede wszystkim o sprawdzenie statusu kontrahenta i numeru konta przed zapłatą. Wyjaśniam, jak działa wykaz, kiedy trzeba z niego korzystać, jakie są konsekwencje pomyłki i jak złożyć zawiadomienie ZAW-NR.
Jedno sprawdzenie rachunku może ochronić koszt podatkowy
- Wykaz VAT pokazuje status podatnika oraz zgłoszone rachunki firmowe.
- Przy płatności za transakcję przekraczającą 15 000 zł brutto trzeba zweryfikować konto kontrahenta.
- Przelew na niewłaściwy rachunek może oznaczać brak kosztu w PIT lub CIT oraz odpowiedzialność solidarną za VAT.
- Na złożenie formularza ZAW-NR są 7 dni od zlecenia przelewu.
- Najlepszym dowodem jest potwierdzenie sprawdzenia danych na dzień zlecenia płatności.
Czym jest wykaz podatników VAT i co można w nim sprawdzić
Wykaz prowadzi Szef Krajowej Administracji Skarbowej. Obejmuje podmioty zarejestrowane jako podatnicy VAT czynni, podatników zwolnionych, a także firmy niezarejestrowane, wykreślone lub przywrócone do rejestru. To ważne, bo sama obecność nazwy firmy w bazie nie oznacza jeszcze, że w dniu płatności była ona czynnym podatnikiem VAT.
Wyszukiwanie można przeprowadzić między innymi po NIP-ie, numerze REGON, nazwie podmiotu albo numerze rachunku. System pozwala też sprawdzić dane według wybranego dnia, nawet z okresu do 5 lat poprzedzających rok weryfikacji. Dzięki temu można odtworzyć stan z momentu zawarcia transakcji lub wykonania przelewu.
Na szczególną uwagę zasługują rachunki przypisane do działalności gospodarczej. W wykazie pojawiają się rachunki rozliczeniowe oraz odpowiednie rachunki w SKOK, ale zwykły prywatny rachunek oszczędnościowo-rozliczeniowy może się tam nie znaleźć. Brak konta na liście nie zawsze oznacza oszustwo, ale przed większą płatnością wymaga wyjaśnienia.
Sam wpis nie zastępuje sprawdzenia kontrahenta. Pokazuje dane rejestrowe i rachunek, lecz nie potwierdza, że firma prawidłowo wykona umowę, dostarczy towar albo zapłaci własny podatek. Traktuję go jako jeden z elementów należytej staranności, a nie jako pełne badanie wiarygodności biznesowej.
Jak sprawdzić kontrahenta przed przelewem
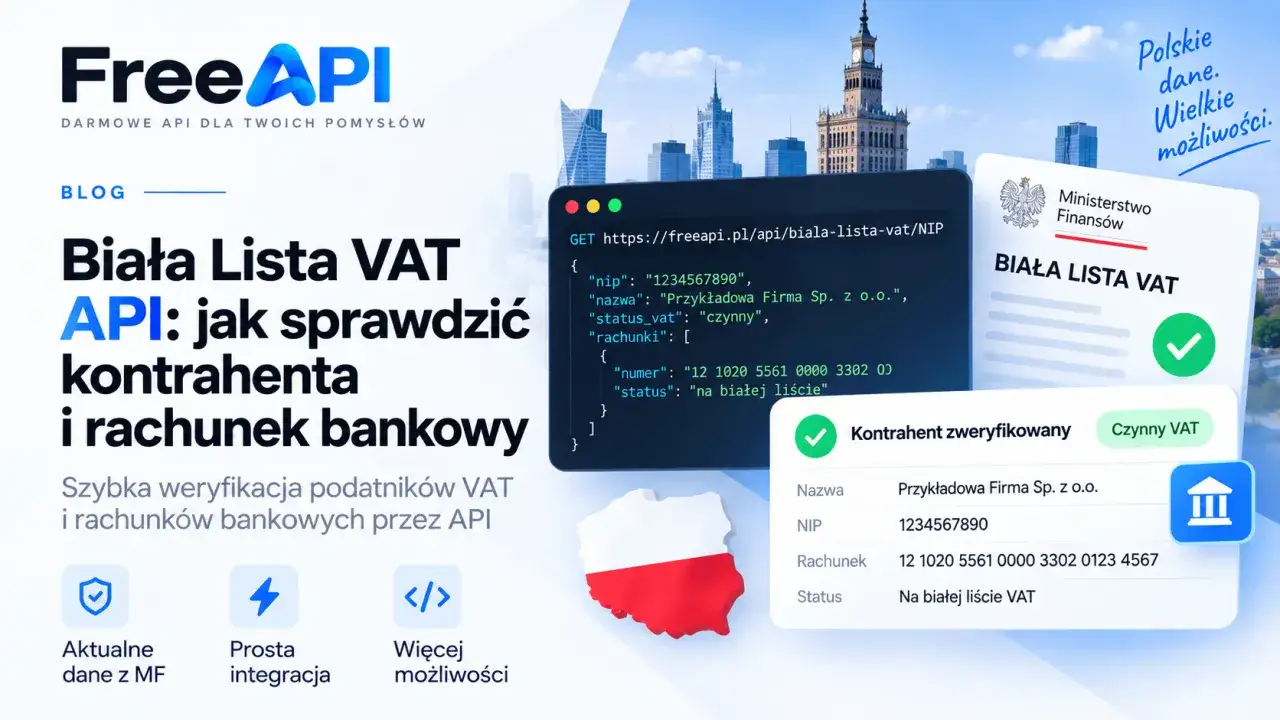
Najbezpieczniej wykonać sprawdzenie bezpośrednio w wyszukiwarce Ministerstwa Finansów, korzystając z danych otrzymanych na fakturze. W pierwszej kolejności porównuję NIP sprzedawcy, nazwę firmy i numer rachunku. Jeżeli choć jeden z tych elementów się nie zgadza, nie zlecam płatności automatycznie.
- Odczytaj z faktury NIP sprzedawcy i numer rachunku.
- Wyszukaj podmiot w wykazie, najlepiej po NIP-ie.
- Ustaw datę odpowiadającą dniu zlecenia przelewu.
- Sprawdź, czy numer konta znajduje się przy właściwym podmiocie.
- Zapisz potwierdzenie weryfikacji razem z fakturą i dowodem zapłaty.
Liczy się data zlecenia przelewu, a nie data wystawienia faktury ani moment zaksięgowania pieniędzy u sprzedawcy. Jeżeli firma zmieniła rachunek między wystawieniem dokumentu a zapłatą, decydujące znaczenie ma to, jaki numer widniał w wykazie w dniu wysłania płatności.
W praktyce dobrze działa prosta zasada. Przy zwykłych, powtarzalnych przelewach można korzystać z procedury księgowej, ale przy pierwszej płatności, zmianie rachunku albo nietypowej prośbie kontrahenta warto wykonać ręczne sprawdzenie. Zmiana konta podana wyłącznie e-mailem powinna zostać dodatkowo potwierdzona innym kanałem komunikacji.
Kiedy rachunek spoza wykazu powoduje konsekwencje
Największe ryzyko dotyczy zapłaty za transakcję, której jednorazowa wartość przekracza 15 000 zł brutto, jeżeli sprzedawcą jest czynny podatnik VAT, a płatność trafia na rachunek niewidoczny w wykazie. Nie ma znaczenia, że fakturę podzielono na kilka przelewów. Liczy się wartość całej transakcji, a nie pojedynczej raty.
| Sytuacja | Możliwe ryzyko | Co zrobić |
|---|---|---|
| Przelew na rachunek ujęty w wykazie | Brak szczególnych konsekwencji związanych z tym obowiązkiem | Zachować potwierdzenie sprawdzenia |
| Przelew powyżej 15 000 zł na rachunek spoza wykazu | Brak możliwości zaliczenia wydatku do kosztów PIT lub CIT oraz ryzyko odpowiedzialności solidarnej za VAT sprzedawcy | Złożyć ZAW-NR w terminie 7 dni albo zastosować właściwą ochronę przewidzianą w przepisach |
| Przelew w mechanizmie podzielonej płatności | MPP może wyłączyć odpowiedzialność solidarną za zaległości VAT sprzedawcy, ale nie zastępuje prawidłowej analizy transakcji | Sprawdzić, czy płatność powinna być wykonana w MPP |
| Transakcja o wartości do 15 000 zł | Zasady dotyczące rachunku z wykazu co do zasady nie uruchamiają się w tym trybie | Przestrzegać pozostałych reguł VAT i zasad bezpieczeństwa płatności |
Próg dotyczy jednorazowej wartości transakcji, dlatego sztuczne dzielenie zakupów nie rozwiązuje problemu. Jeżeli przedsiębiorca kupuje towar lub usługę w ramach jednej umowy za 30 000 zł i płaci w trzech ratach, nadal powinien oceniać całość według limitu 15 000 zł.
Warto też oddzielić dwie kwestie. Mechanizm podzielonej płatności może chronić przed odpowiedzialnością solidarną za VAT w określonych sytuacjach, ale nie należy traktować go jako uniwersalnego lekarstwa na każdy błąd związany z rachunkiem. Obowiązek MPP zależy od rodzaju świadczenia, statusu stron i wartości faktury.
Co zrobić po zapłacie na niewłaściwe konto
Jeżeli przelew już wyszedł, nie warto czekać na reakcję księgowości ani na wezwanie urzędu. W takiej sytuacji można złożyć zawiadomienie ZAW-NR do urzędu skarbowego właściwego dla podatnika, który dokonał zapłaty. Termin wynosi 7 dni od dnia zlecenia przelewu.
Formularz służy do wskazania rachunku, na który faktycznie wysłano pieniądze. Po jego prawidłowym złożeniu podatnik może zachować prawo do zaliczenia wydatku do kosztów uzyskania przychodów i uwolnić się od odpowiedzialności solidarnej za zaległości VAT kontrahenta w związku z daną płatnością.
Przed wysłaniem zawiadomienia sprawdzam przede wszystkim datę przelewu, numer rachunku, NIP sprzedawcy i dane faktury. Błąd w którymkolwiek z tych elementów może utrudnić wykazanie, że zawiadomienie dotyczy konkretnej transakcji.
ZAW-NR można złożyć elektronicznie przez e-Urząd Skarbowy. Nie należy mylić tego formularza z reklamacją przelewu ani z wnioskiem o zmianę rachunku kontrahenta. Zawiadomienie informuje urząd o już wykonanej płatności i ma zabezpieczyć skutki podatkowe po stronie nabywcy.
Jak zadbać o obecność własnego rachunku w wykazie
Problem z niewidocznym kontem może dotyczyć również sprzedawcy. Jeżeli klient zgłasza, że nie widzi rachunku, najpierw porównuję numer z danymi przekazanymi do urzędu skarbowego albo wpisanymi w CEIDG. Rachunek firmowy nie pojawia się automatycznie w każdej sytuacji, zwłaszcza gdy przedsiębiorca korzysta z konta prywatnego.
Osoba prowadząca jednoosobową działalność gospodarczą może zaktualizować rachunek w CEIDG. Podmioty wpisane do KRS przekazują dane właściwym formularzem identyfikacyjnym, między innymi NIP-8, a w zależności od rodzaju podmiotu stosuje się również NIP-2 lub NIP-7.
Po zgłoszeniu zmiany trzeba uwzględnić czas potrzebny na przetworzenie danych. Do tego momentu kontrahent może nadal widzieć poprzedni stan. Dlatego po każdej aktualizacji warto sprawdzić rezultat w systemie, zamiast zakładać, że sam fakt wysłania formularza rozwiązał sprawę.
Jeżeli firma przyjmuje płatności objęte obowiązkowym MPP, rachunek firmowy jest praktycznie niezbędny. Konto osobiste nie zapewnia standardowego rachunku VAT, a to może uniemożliwić prawidłową obsługę płatności podzielonej.
Błędy, które najczęściej psują bezpieczną procedurę
Najczęstszy błąd polega na sprawdzeniu kontrahenta raz, przy rozpoczęciu współpracy, i uznaniu sprawy za zamkniętą. Dane mogą się zmienić, dlatego przy większych przelewach kontrolę wykonuję ponownie. Stały kontrahent nie oznacza stałego rachunku.
- Sprawdzanie tylko nazwy firmy bez porównania NIP-u.
- Weryfikacja rachunku w dniu wystawienia faktury zamiast w dniu przelewu.
- Zapisywanie samego numeru rachunku bez dowodu statusu z wybraną datą.
- Akceptowanie zmiany konta wyłącznie na podstawie wiadomości e-mail.
- Dzielenie jednej transakcji na raty z przekonaniem, że limit 15 000 zł przestaje obowiązywać.
- Mylenie statusu podatnika VAT z potwierdzeniem jego rzetelności handlowej.
W firmie najlepiej ustalić krótką procedurę. Osoba księgująca fakturę oznacza, czy przekroczono limit, pracownik wykonujący przelew porównuje numer rachunku, a system przechowuje potwierdzenie weryfikacji. Taki obieg zajmuje kilka minut, ale przy sporze z organem podatkowym pokazuje, że przedsiębiorca działał według powtarzalnych i rozsądnych zasad.
Najbezpieczniejszy nawyk przy firmowych przelewach
Wykaz podatników VAT nie jest formalnością przeznaczoną wyłącznie dla dużych spółek. Dotyczy również małych firm, które płacą za samochód, remont lokalu, sprzęt albo usługę informatyczną o większej wartości.
Moja praktyczna rekomendacja jest prosta. Przy płatności przekraczającej 15 000 zł sprawdź kontrahenta po NIP-ie, potwierdź rachunek na dzień zlecenia przelewu i zachowaj dowód tej czynności. Jeżeli pojawi się błąd, działaj szybko, bo 7-dniowy termin na ZAW-NR jest znacznie krótszy niż typowy cykl rozliczeń księgowych.
Najwięcej bezpieczeństwa daje nie pojedyncze sprawdzenie, lecz dobrze ustawiony proces. Dzięki niemu rachunek z faktury, status VAT, sposób zapłaty i dokumentacja tworzą spójną całość, która ogranicza ryzyko utraty kosztu podatkowego oraz niepotrzebnego sporu z urzędem.