Zakup maszyny za 80 000 zł może obniżyć dochód firmy już w miesiącu jej przyjęcia do używania, zamiast rozkładać koszt na kilka lat. Właśnie dlatego amortyzacja jednorazowa bywa atrakcyjna dla przedsiębiorców inwestujących w sprzęt, urządzenia lub środki transportu. Wyjaśniam, kto może z niej skorzystać, jakie limity obowiązują w 2026 roku, jak przeprowadzić rozliczenie i kiedy lepiej wybrać zwykłe odpisy.
Najważniejsze zasady rozliczenia inwestycji w jednym odpisie
- Limit 213 000 zł w 2026 roku dotyczy małych podatników i firm rozpoczynających działalność.
- Preferencja obejmuje środki trwałe z grup 3-8 KŚT, ale nie samochody osobowe.
- Osobna ścieżka pozwala odliczyć jednorazowo do 100 000 zł od fabrycznie nowych maszyn i urządzeń.
- Składnik majątku o wartości do 10 000 zł można zwykle ująć bezpośrednio w kosztach albo zamortyzować jednorazowo.
- Przywilej dla małych podatników i nowych firm jest traktowany jako pomoc de minimis.
Na czym polega jednorazowe rozliczenie środka trwałego
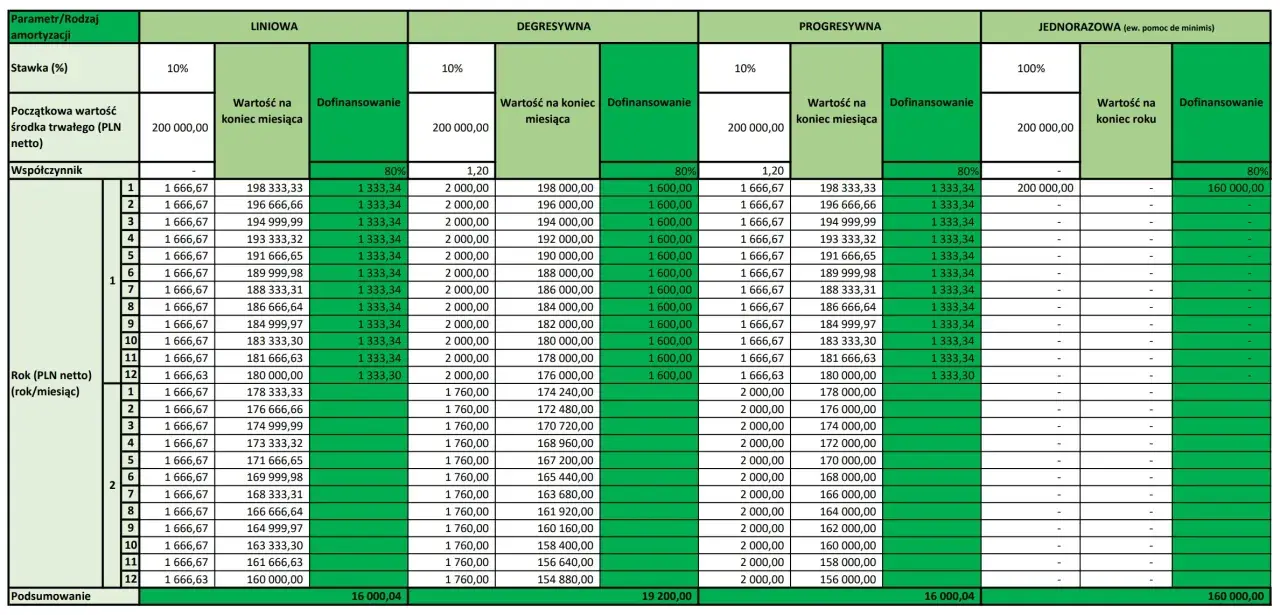
Standardowa amortyzacja rozkłada wartość środka trwałego na miesięczne, kwartalne albo roczne odpisy. Przy jednorazowym odpisie cały koszt, albo jego część objęta limitem, trafia do kosztów uzyskania przychodów w krótkim czasie. Dla firmy oznacza to przede wszystkim niższy dochód do opodatkowania w roku inwestycji.
Nie oznacza to jednak, że przedsiębiorca otrzymuje zwrot ceny zakupu. Jeśli maszyna kosztuje 80 000 zł, firma nadal musi zapłacić sprzedawcy pełną kwotę. Korzyść podatkowa polega na tym, że koszt zmniejsza podstawę opodatkowania, a nie na tym, że urząd skarbowy finansuje zakup.
Przepisy przewidują kilka różnych wariantów. Najczęściej mylone są trzy rozwiązania:
| Rozwiązanie | Kiedy można je zastosować | Najważniejsze ograniczenie |
|---|---|---|
| Bezpośrednie ujęcie w kosztach | Przy wartości początkowej do 10 000 zł | Dotyczy składników spełniających warunki podatkowe i może być alternatywą dla amortyzacji |
| Jednorazowy odpis dla małych podatników i nowych firm | Przy środkach trwałych z grup 3-8 KŚT | Limit 213 000 zł w 2026 roku, bez samochodów osobowych |
| Odpis od fabrycznie nowych środków trwałych | Przy wybranych maszynach i urządzeniach | Limit 100 000 zł rocznie oraz dodatkowe warunki wartościowe |
Przy składnikach o wartości do 10 000 zł podatnik może również wprowadzić je do ewidencji środków trwałych i dokonać odpisu w miesiącu oddania do używania albo w miesiącu następnym. To rozwiązanie jest prawem, a nie obowiązkiem, dlatego można wybrać wariant najlepiej pasujący do sytuacji firmy.
Kto może skorzystać i jakie limity obowiązują w 2026 roku
Podstawowy wariant jest dostępny dla małych podatników oraz podatników, którzy rozpoczęli działalność gospodarczą w danym roku. W 2026 roku limit sprzedaży z poprzedniego roku, pozwalający zachować status małego podatnika, wynosi 8 517 000 zł. Chodzi o wartość sprzedaży wraz z należnym podatkiem VAT, przeliczoną według zasad ustawowych.
Łączny limit jednorazowych odpisów w tym wariancie to w 2026 roku 213 000 zł, czyli równowartość 50 000 euro przeliczona według właściwego kursu. Limit obejmuje odpisy dokonane w całym roku podatkowym, a nie każdy pojedynczy zakup.
Jakie składniki obejmuje limit 213 000 zł
Preferencja dotyczy środków trwałych zaliczonych do grup 3-8 Klasyfikacji Środków Trwałych. W praktyce mogą to być między innymi maszyny, urządzenia, wyposażenie techniczne oraz wybrane środki transportu. Z tego rozwiązania wyłączono samochody osobowe.
Przedsiębiorca rozpoczynający działalność powinien sprawdzić także, czy rzeczywiście spełnia ustawową definicję nowego podatnika. Wyłączenie może dotyczyć osoby, która wcześniej prowadziła działalność samodzielnie, była wspólnikiem spółki niebędącej osobą prawną albo prowadziła ją współmałżonek przy istniejącej wspólności majątkowej.
Przeczytaj również: Nota odsetkowa - Jak liczyć odsetki za opóźnienie i unikać błędów?
Osobny limit 100 000 zł dla nowych środków trwałych
Druga ścieżka nie wymaga statusu małego podatnika. Pozwala dokonywać jednorazowych odpisów od fabrycznie nowych środków trwałych z grup 3-6 i 8 KŚT, do wysokości 100 000 zł w roku podatkowym. Nie obejmuje samochodów osobowych.
Obowiązują tu dodatkowe warunki. Wartość początkowa jednego środka trwałego musi wynosić co najmniej 10 000 zł. Można też nabyć co najmniej dwa środki, których łączna wartość wynosi minimum 10 000 zł, pod warunkiem że wartość każdego z nich przekracza 3 500 zł.
Limit 100 000 zł dotyczy sumy odpisów w roku. Jeżeli nowa maszyna kosztuje 180 000 zł, jednorazowo można rozliczyć maksymalnie 100 000 zł, a pozostałą część według wybranej metody amortyzacji. Jeżeli zakup obejmuje kilka urządzeń, trzeba pilnować zarówno limitu rocznego, jak i warunków dotyczących wartości pojedynczych składników.
Jak podaje Ministerstwo Finansów, limity te obowiązują odrębnie od limitów dotyczących samochodów osobowych. Nie należy więc utożsamiać jednorazowego odpisu z pełnym, natychmiastowym rozliczeniem każdego zakupu firmowego.
Jak prawidłowo przeprowadzić rozliczenie
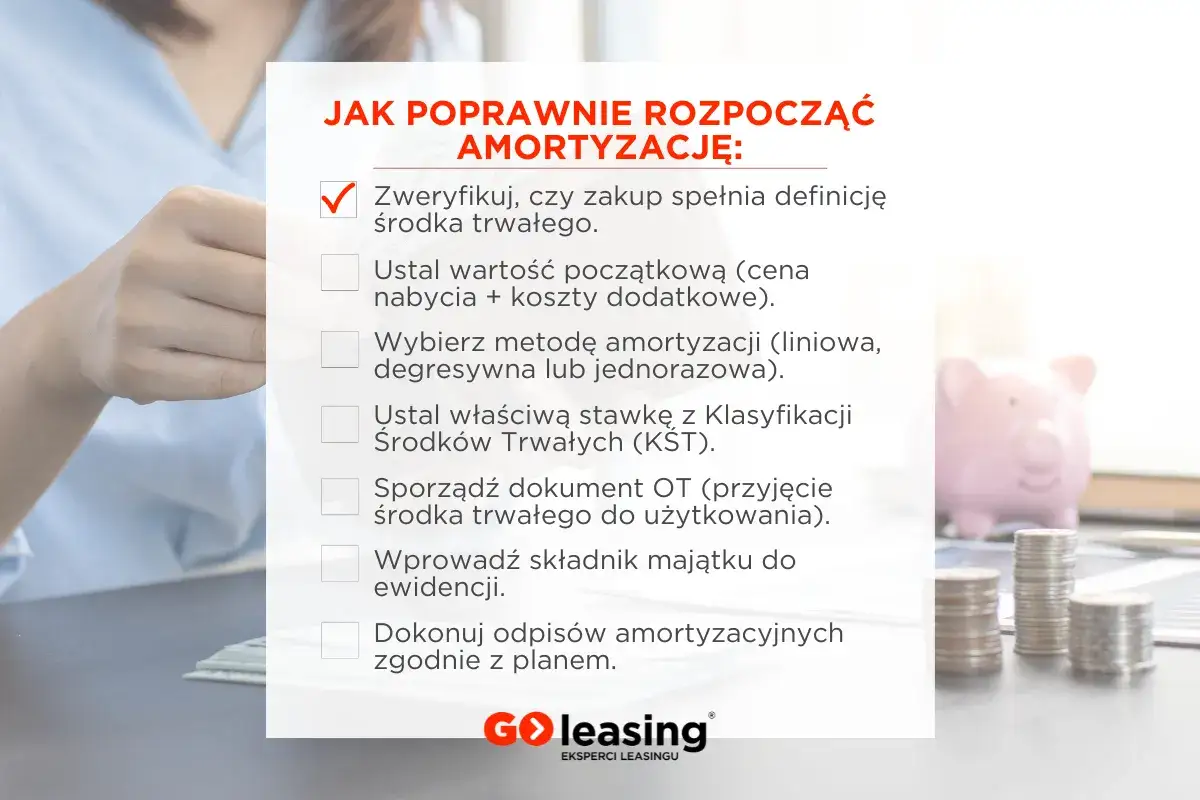
Najbezpieczniej potraktować rozliczenie jako krótką procedurę, a nie decyzję podejmowaną wyłącznie na podstawie kwoty z faktury.
- Ustal rodzaj składnika i przypisz go do właściwej grupy KŚT.
- Oblicz wartość początkową, uwzględniając cenę nabycia oraz koszty transportu, montażu i przygotowania do używania.
- Sprawdź VAT. Jeżeli podatek naliczony podlega odliczeniu, wartość początkowa co do zasady jest kwotą netto. Przy braku prawa do odliczenia uwzględnia się również nieodliczony VAT.
- Wprowadź środek do ewidencji w miesiącu, w którym został przyjęty do używania.
- Wybierz podstawę prawną odpisu i sprawdź, czy limit roczny nie został już wykorzystany.
- Ujmij odpis w księgach oraz zachowaj fakturę, protokół przyjęcia i dokumentację potwierdzającą sposób wykorzystania środka.
Przy wariancie dla małych podatników odpisu nie dokonuje się wcześniej niż w miesiącu wprowadzenia środka do ewidencji. W praktyce oznacza to, że sama zapłata faktury albo dostawa urządzenia nie zawsze wystarczy. Sprzęt powinien być kompletny i zdatny do używania.
Jednorazowy odpis dla małych podatników i nowych firm jest pomocą de minimis. Trzeba więc uwzględnić wcześniej otrzymane wsparcie, także przyznane przez inne instytucje. Ogólny limit takiej pomocy wynosi obecnie 300 000 euro w okresie trzech minionych lat, z zastrzeżeniem odrębnych zasad dla niektórych sektorów.
Jednorazowy odpis czy amortyzacja liniowa
Największą zaletą szybkiego odpisu jest efekt podatkowy w roku zakupu. Nie zawsze będzie to jednak najlepszy wybór. Jeżeli firma ma niewielki dochód albo już rozlicza stratę, przyspieszenie kosztu może nie przynieść od razu realnej oszczędności.
| Metoda | Korzyść | Kiedy uważać |
|---|---|---|
| Jednorazowy odpis | Szybkie obniżenie dochodu w roku inwestycji | Może pogłębić stratę lub wykorzystać koszt w okresie, gdy firma ma niski dochód |
| Amortyzacja liniowa | Równomierne rozłożenie kosztu w czasie | Korzyść podatkowa pojawia się wolniej |
| Bezpośredni koszt do 10 000 zł | Najprostsze i szybkie rozliczenie małych zakupów | Trzeba prawidłowo ustalić wartość początkową i moment oddania do używania |
Przykład jest prosty. Przy zakupie maszyny za 80 000 zł jednorazowy odpis obniża dochód o pełną tę kwotę. Przy stawce podatku 19% potencjalna różnica w podatku wynosi do 15 200 zł, ale tylko wtedy, gdy firma ma dochód pozwalający wykorzystać koszt. To nie jest gwarantowany zwrot i nie uwzględnia innych elementów rozliczenia.
Podatnik korzystający z ryczałtu od przychodów ewidencjonowanych nie rozlicza kosztów uzyskania przychodów, więc sama amortyzacja nie obniży jego podatku. W takim przypadku analiza powinna dotyczyć przede wszystkim ceny zakupu, VAT, finansowania i przyszłej zmiany formy opodatkowania.
Najczęstsze błędy przy jednorazowej amortyzacji
Pierwszy błąd to uznanie, że każdy nowy zakup można rozliczyć w jednym odpisie. Sam fakt posiadania faktury nie wystarcza. Znaczenie ma klasyfikacja środka, jego wartość, kompletność, moment przyjęcia do używania oraz status podatnika.
Drugi problem to pomijanie różnicy między amortyzacją podatkową i bilansową. W księgach rachunkowych odpis może być ustalany według przewidywanego okresu ekonomicznej użyteczności, a nie wyłącznie według stawek podatkowych. Dlatego szybki koszt podatkowy nie zawsze oznacza identyczny odpis w sprawozdaniu finansowym.
Często pomijany jest również limit roczny. Jeżeli firma rozliczyła już kilka urządzeń, kolejny zakup może przekroczyć 213 000 zł albo 100 000 zł. Nadwyżkę trzeba wtedy rozliczyć w inny sposób, a nie automatycznie zaliczyć do kosztów w całości.
Ryzykowne jest także sztuczne dzielenie jednego kompletnego urządzenia na kilka składników tylko po to, aby ominąć limit. Jeżeli elementy razem tworzą funkcjonalną całość, organ podatkowy może zakwestionować taki sposób ustalenia wartości początkowej.
W mojej praktyce najwięcej nieporozumień wynika nie z samego przepisu, lecz z pośpiechu przy klasyfikowaniu sprzętu. Przed zaksięgowaniem zakupu sprawdzam przede wszystkim, co dokładnie zostało nabyte i od kiedy faktycznie może pracować w firmie. To zwykle ważniejsze niż samo znalezienie najniższej stawki podatku.
Przed zakupem sprawdź nie tylko limit, ale i wynik firmy
Jednorazowy odpis ma największy sens wtedy, gdy przedsiębiorca ponosi rzeczywistą inwestycję, ma dochód do opodatkowania i spełnia wszystkie warunki ustawowe. W 2026 roku trzeba zweryfikować przede wszystkim limit 213 000 zł, wariant 100 000 zł dla fabrycznie nowych środków trwałych, grupę KŚT oraz ewentualną pomoc de minimis.
Jeżeli firma dopiero zaczyna działalność, korzysta z ryczałtu albo spodziewa się straty, szybkie rozliczenie kosztu może nie być najlepszym rozwiązaniem. Przed wyborem metody warto porównać efekt podatkowy z płynnością finansową i planowanymi inwestycjami, bo dobrze dobrana amortyzacja powinna wspierać decyzję biznesową, a nie tylko przyspieszać zapis w księdze.